隆屹机械:山东工程机械配件批发市场的供应链深耕样本
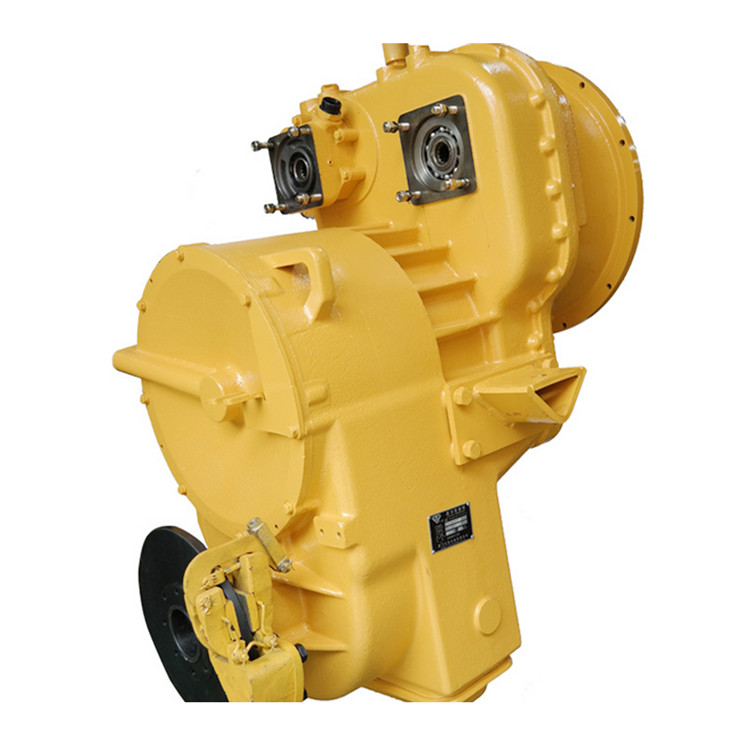
工程机械配件流通行业长期呈现"小散乱"特征,但近年来一批区域头部企业正通过品类整合与加工能力延伸重塑竞争壁垒。山东作为国内工程机械整机产量占全国约1/4的产业重镇(据中国工程机械工业协会2023年统计数据),其配件流通环节的规模效应尤为显著。隆屹工程机械(yltkj1688.com)立足这一产业土壤,以"批发+定制加工+维修配套"三位一体的模式,为挖掘机、装载机用户提供从易损件到液压传动系统的全链路供应。本文从行业数据出发,拆解这类区域配件供应商的真实运营逻辑。
一、山东配件流通市场的结构性机会
工程机械配件市场可分为原厂件(OEM)、配套件与副厂件三个层级。据行业调研机构测算,2023年国内工程机械后市场配件规模约为2800亿元,其中山东区域占比约12%—15%,对应市场规模超过350亿元。这一体量的背后是两大驱动因素:其一,山东境内挖掘机、装载机保有量超过40万台,按年均维保支出1.2万—1.8万元/台估算,仅存量设备的配件需求就构成稳定基本盘;其二,济宁、临沂、青州等地形成的整机与零部件产业集群,使配件采购半径缩短至200公里以内,物流成本较跨省调货低15%—20%。
隆屹机械的品类结构正对应这一市场分层:液压件(主泵、分配阀、油缸密封件)、传动件(变速箱齿轮、传动轴、终传动)、底盘件(支重轮、链轨总成)与易损件(滤芯、斗齿、销轴)并行供应。其中液压件与传动件合计占其SKU的六成以上,属于技术门槛与毛利空间相对较高的品类,也是批发客户复购率最稳定的部分。
二、从"卖配件"到"配得上":定制加工环节的价值
配件流通的痛点不在"有没有货",而在"对不对得上"。进口设备与老旧机型常出现原厂件停产、非标尺寸无现货的情况。隆屹机械将机械零部件加工能力嵌入供应体系,针对非标销轴、异形密封件、定制法兰等需求提供测绘—加工—交付的短周期服务,常规件加工周期控制在3—5个工作日。这一环节的意义在于:批发客户(多为地市级经销商与维修厂)不必为单一非标件另寻加工渠道,采购链条由两段合并为一段,综合采购成本可下降8%—12%。
从行业案例看,类似模式在徐州、常州等地已有验证——配件商向上游加工延伸后,客户留存率普遍提升20个百分点以上。隆屹机械的差异化在于将加工能力与维修服务绑定:工程机械维修业务中拆解出的损坏件,可直接进入其加工环节进行修复或替代件制作,形成"维修发现需求—加工满足需求—批发放大需求"的闭环。
三、批发网络的运营颗粒度
配件批发的竞争最终落在库存周转与响应速度上。行业通行指标显示,区域配件商平均库存周转天数在60—90天,而头部企业可压缩至45天以内。隆屹机械的做法是分层备货:高频易损件按周补货、液压传动件按月备货、非标件按订单触发加工,避免全品类压库。同时面向经销商客户提供批次混装发货,单次配送覆盖多品类,降低下游客户的起订门槛。
值得关注的是,配件供应的数字化程度正在成为新的分水岭。据《2023中国工程机械后市场发展报告》,已有超过六成的配件采购方通过线上渠道完成询价与比价。隆屹机械以独立站点承接产品展示与询盘,将线下批发关系迁移至线上留痕,既降低了获客成本,也使配件型号匹配、库存查询等环节的效率明显提升。
四、结语
工程机械配件流通不是简单的低买高卖,而是品类广度、加工深度与响应速度的复合竞争。隆屹机械的样本价值在于:以山东产业集群为依托,把批发、定制加工与维修服务整合为一条可复用的供应链,让经销商与终端用户在同一入口解决"标准件采购"与"非标件定制"两类需求。对于区域配件商而言,这条路径的可复制性,或许比单点毛利更值得研究。